AI企業替代工作效率分析 提升工作效率的實踐步驟指南
「當技術進步與組織變革交織時,效率的提升往往伴隨著巨大的轉型成本與隱性損失。」
在分析 AI 企業替代工作效率時,必須同時考量技術帶來的生產力增長與組織重組所產生的經濟衝擊。這篇文章將探討自動化轉型中的成本結構、歷史生產力變動的規律,以及在技術導入過程中可能面臨的財務風險。
關鍵要點: * 組織轉型過程中的人力成本與生產力損失是關鍵變數。 * 歷史數據顯示生產力增長率隨技術成熟度會出現波動。 * 稅收損失與裁員重聘成本是衡量效率策略風險的重要指標。
組織轉型中的隱性成本如何影響效率?
深夜的辦公室裡,主管緊鎖眉頭地盯著螢幕,正對著那份關於企業替代工作效率分析的報告感到心力交瘁。
在辦公室環境中,管理者經常在導入新系統時忽略了轉型初期的經濟負擔。當一個組織試圖透過大規模調整來優化流程時,往往會遇到與預期效益背道而馳的財務挑戰。
根據 The Partnership for Public Service 在 2025 年 4 月的估計,由於生產力損失、帶薪假以及解僱與重新招聘員工的成本,DOGE 相關行動將在 2025 年導致納稅人支出超過 1,350 億美元。這顯示出在追求極致效率的過程中,人力資源的流動與重組本身就是一項巨大的成本支出。
這種成本不只是單純的薪資支出,更包含了組織穩定性的喪失。如果企業在追求自動化時未能妥善處理人員過渡,初期的效率提升可能會被高昂的行政成本與人才流失成本所抵消。
過去的生產力趨勢,能如何啟發我現在的效率策略? AI企業替代工作效率分析
回顧過去的技術變革時期,效率的提升並非線性發展,而是充滿了波動。在研究技術如何改變勞動結構時,觀察歷史數據對於制定長期的效率策略至關重要。
在 1970 年代與 1980 年代,當技術規模大幅擴張時,勞動生產力的增長速度出現了變化,從 1960 年代的 3% 以上放緩至 1980 年代的約 1%。這種生產力增長放緩的現象,提醒了企業在導入新技術時,必須考慮到技術成熟度與勞動效率之間的複雜關係。
透過觀察這些歷史規律,我們可以發現,技術的普及並不直接等同於生產力的持續噴發。企業在規劃 AI 企業替代工作效率分析時,應預期在技術整合期可能出現的增長趨勢變動,並提前做好資源配置。
根據The Partnership for Public Service的資料,2025年的數值是135 billion。
隱藏在技術價值中的真實價格分析
午後的陽光灑在辦公桌上,我指尖輕觸著冰冷的平板電腦,專注地研讀關於技術價值的企業替代工作效率分析。
在計算技術帶來的效率提升時,單純的成本比較往往不足以反映真實價值。當我們試圖量化技術如何改變產出時,必須考慮到產品性能提升所帶來的價格變動。
根據後續的 GDP 計算,利用享樂回歸法(hedonic regression methods)可以部分補償技術進步帶來的計算問題。研究估計,僅從 1950 年到 1980 年代,大型主機的真實價格每年可能下降超過 20%。這說明了技術的價值不僅在於效率的提升,更在於單位成本的劇烈下降。
如果企業僅關注人力成本的削減,而忽視了技術帶來的價值增長與價格規律,可能會誤判投資回報率。在進行效率分析時,理解技術價值的變動邏輯是制定正確策略的基礎。
財務風險預算與稅收損失的關聯
在推動政策驅動的效率改革時,財務部門必須面對潛在的收入缺口。效率提升的策略如果導致稅收基礎的變動,將會對政府或大型組織的財政規劃產生直接影響。
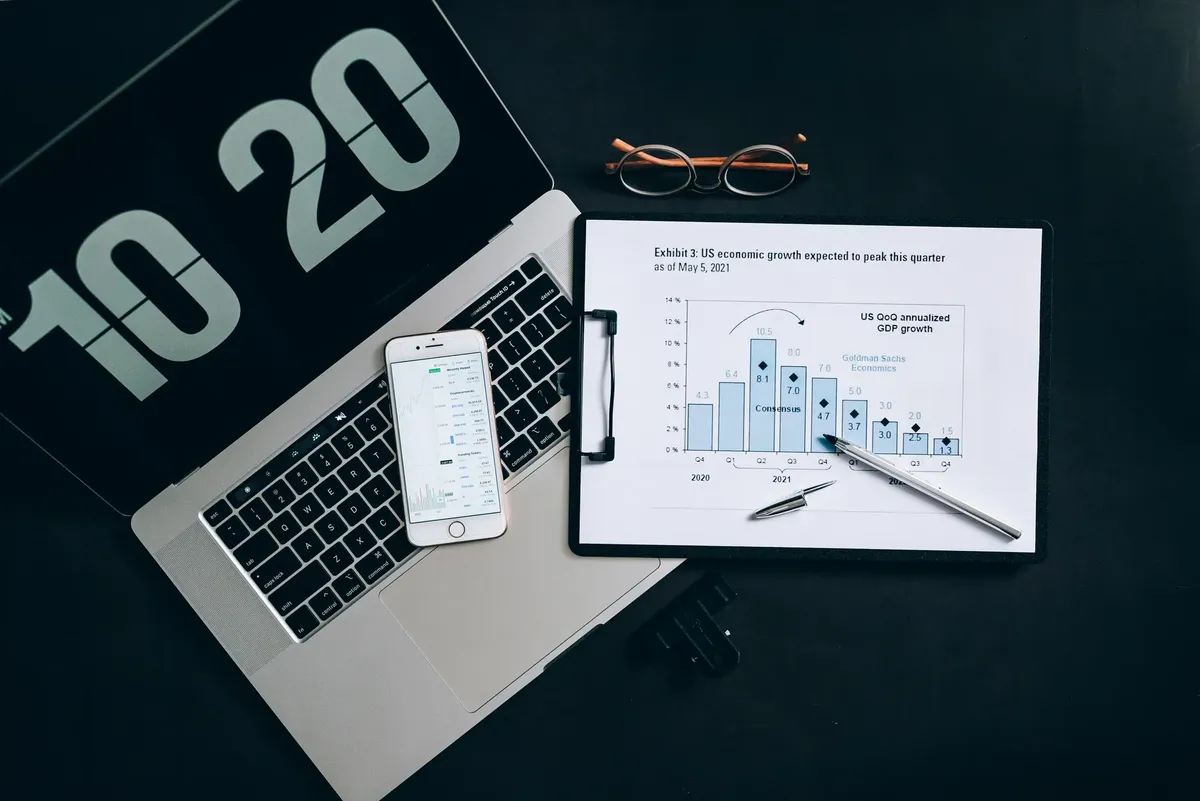
另一項獨立分析估計,DOGE 的削減措施將使納稅人承受 1,350 億美元的成本;同時,美國國稅局(Internal Revenue Service)預測,由於「DOGE 驅動」的削減措施,將導致超過 5,000 億美元的稅收損失。這種規模的財務波動,反映了結構性改革對財政穩定性的挑戰。
企業在進行類似的規模化效率優化時,也必須建立風險預算模型。當自動化策略改變了經濟結構或稅務負擔時,如何在效率與財政穩定之間取得平衡,是決策者必須面對的課題。
提升工作效率的 AI 應用與實踐步驟
為了在複雜的變革中維持穩定的效率,企業需要一套系統化的執行流程。這不僅涉及技術的導入,更涉及組織結構的重新定義。
以下是實施效率優化策略的建議步驟:
- 進行全面性的生產力基準調查,評估現有流程與技術導入後的潛在缺口。 2. 建立風險緩衝基金,以應對如人員轉型、重新招聘或生產力暫時性下降所產生的成本。 3. 利用數據模型模擬技術變革後的財務影響,特別是針對稅收與資本支出。
在執行這些步驟時,必須定期進行最終檢查。透過持續的數據對比,確保技術帶來的價值增長能抵消轉型過程中的隱性成本,避免陷入「效率陷阱」。
效率優化過程中的限制條件
在應用上述策略時,必須考慮到特定環境的約束。例如,當組織規模極大且涉及複雜的法規與稅務結構時,單純的技術替代可能無法達成預期的效率目標。
若轉型過程涉及大規模的人力結構調整,其產生的成本風險可能高於技術帶來的直接獲益。例如,在 2025 年的預估情境中,由於人員流動與重新招聘成本,轉型成本可能高達 1,350 億美元,這顯示了規模化改革的侷限性。
- 組織轉型中的隱性成本如何影響效率?
- 歷史生產力趨勢對現代效率策略的啟示
- 隱藏在技術價值中的真實價格分析
本節的主題是AI企業替代工作效率分析。
同一主題也稱為AI企業工作自動化策略。
同一主題也稱為業務流程AI優化案例。
同一主題也稱為提升工作效率的AI應用。
同一主題也稱為企業級AI自動化實踐。
這裡也包含AI如何優化辦公室工作。
這裡也包含業務自動化提升生產力。
這裡也包含AI企業轉型與效率增長。
AI如何優化辦公室工作
相關文章

評論 0