Gestion de l'entrée en stock : guide des contrôles rigoureux
Ce texte porte sur contrôles. « La précision d'une date n'est pas un détail administratif, c'est l'ancre de toute votre chaîne logistique. »
Si vous saisissez une date erronée lors de la réception de marchandises, vous ne faites pas qu'une simple erreur de frappe : vous corrompez la traçabilité, faussez vos inventaires et créez un effet domino qui peut paralyser votre gestion des stocks pendant des semaines.
Ce guide vous explique pourquoi la gestion de l'entrée en stock est cruciale et comment mettre en place des processus de contrôle rigoureux.
Voici ce que vous allez apprendre : * Pourquoi la date d'entrée en stock est le pivot de la fiabilité des données. * Comment effectuer une vérification croisée entre les documents physiques et le système numérique.
* Les méthodes pour garantir la cohérence entre les modules d'achat et d'inventaire. * Les stratégies pour limiter les erreurs de saisie lors de l'utilisation d'un ERP.
Pourquoi la date d'entrée en stock est-elle le pivot de la fiabilité ?
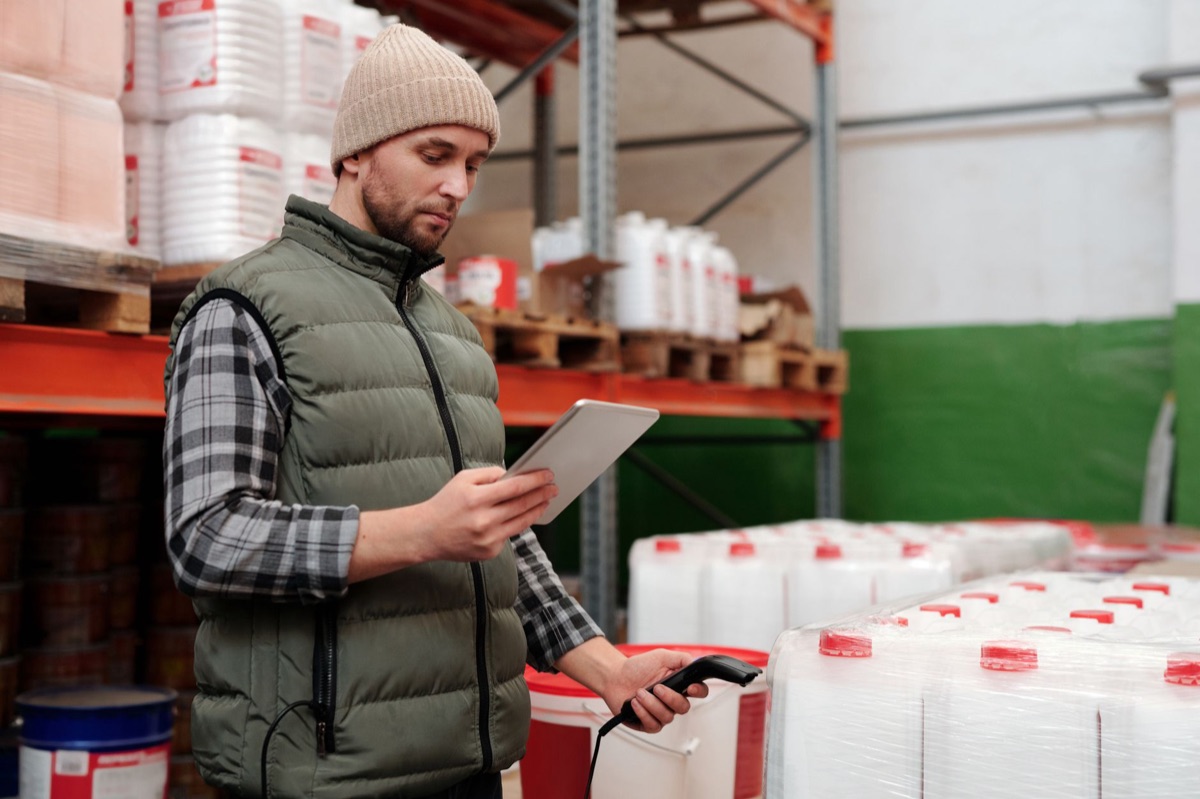
Le soleil tape contre les vitres de l'entrepôt de la zone industrielle de Lyon-Saint-Priest, alors qu'un chauffeur dépose une pile de bons de livraison sur le bureau de réception.
Il est 9h00, et une simple erreur de saisie sur ce document pourrait transformer cette matinée calme en un caucheliste de stocks fantômes.
La gestion de l'entrée en stock repose sur une vérité fondamentale : la date de réception physique doit correspondre à la réalité comptable et logistique.
Une date mal enregistrée peut masquer des retards de livraison, fausser les calculs de rotation des stocks et compliquer la gestion des produits périssables. La précision de cette donnée est le premier rempart contre l'asymétrie d'information dans votre entreprise.
L'importance de la gestion de l'entrée en stock réside dans la capacité de l'entreprise à suivre le cycle de vie de chaque produit. Sans une date d'entrée précise, il devient impossible de calculer précisément l'âge du stock ou d'anticiper les ruptures.
Cela affecte directement la trésorerie et la planification de la production.
Une date précise permet de tracer l'origine exacte de chaque lot et d'éviter les décalages de valorisation.
Comment effectuer une vérification croisée efficace ?
Je me tiens devant l'écran de mon terminal, comparant une ligne de commande numérique avec un papier légèrement froissé qui vient d'arriver de l'usine. Le décalage de deux jours entre la date de l'envoi et la date de réception est un signal d'alarme que je ne peux ignorer.
La méthode de vérification consiste à confronter systématiquement le document physique avec la donnée numérique. Pour assurer la cohérence, il est impératif de comparer la date inscrite sur le bon de livraison du transporteur avec la date de réception effective enregistrée dans le système.
Voici les étapes clés pour une vérification rigoureuse : 1. Vérifier la date de déchargement physique par rapport à la date de réception sur le bon de transport. 2.list. Comparer la date de réception avec la date d'expédition figurant sur le bon de commande initial. 3.
Valider que la date saisie dans le logiciel correspond bien à la date de réception réelle pour éviter les décalages de stock.
Cette procédure de vérification permet de s'assurer que les marchandises sont bien là où le système dit qu'elles se trouvent, évitant ainsi les erreurs de planification.
- Comparer le bon de réception avec le bon de commande.
- Vérifier la conformité physique des articles reçus.
- Valider la saisie des quantités dans le système.
contrôles — Assurer la cohérence entre les modules de l'ERP
Dans le bureau climatisé de la direction financière, un tableau de bord affiche des chiffres qui ne semblent pas s'aligner avec les rapports de l'entrepôt. L'écart entre les achats et l'inventaire crée une tension palpable lors de la réunion hebdomadaire.
La cohérence des données est le défi majeur lors de l'utilisation d'un ERP. Les informations doivent circuler de manière fluide entre le module d'approvisionnement et le module d'inventaire sans perdre leur intégrité.
Une erreur de date dans le module de gestion des achats peut entraîner une erreur de valorisation dans le module de stock.
Pour maintenir cette cohérence, il faut : * Utiliser des champs de date synchronisés qui se mettent à jour automatiquement lors des transferts de modules. * S'assurer que le module de facturation reconnaît la date de réception pour le déclenchement des paiements fournisseurs.
* Effectuer des audits réguliers de synchronisation entre les données d'achat et les données de stock.
Si la date de réception est mal gérée, le module de facturation pourrait déclencher un paiement pour une marchandise qui n'est pas encore physiquement présente, créant des problèmes de trésorerie.
Dans ce processus, la synchronisation entre les achats et la comptabilité est l'étape la plus critique.
Comment limiter les risques d'erreurs de saisie ?
Je regarde mon collègue taper frénétiquement sur son clavier, ses yeux fatigués parcourant des centaines de lignes de codes. Un seul chiffre glissé au mauvais endroit, et tout le système d'inventaire est faussé pour le reste du mois.
Le risque humain est la principale cause de l'inexactitude des données. Pour mitiger les risques, l'entreprise doit mettre en place des processus de saisie robustes.
Les erreurs de frappe ou les malentendus sur le format de la date (jour/mois vs mois/jour) sont des dangers constants pour la fiabilité des données.
Pour minimiser ces erreurs, vous pouvez appliquer ces méthodes : 1. Privilégier l'utilisation de douchettes ou de scanners de codes-barres qui automatisent l'entrée des données. 2.
Mettre en place des contrôles de cohérence automatique dans le logiciel (par exemple, empêcher une date de réception antérieure à la date de commande). 3. Former le personnel aux procédures de saisie standardisées pour éviter les interprétations personnelles des documents.
Une erreur de saisie peut être corrigée, mais une erreur de date qui impacte les calculs de coût de revient est bien plus complexe à rectifier.
L'utilisation de douchettes de lecture de codes-barres réduit considérablement les fautes de frappe manuelles.
Quel est l'impact sur la gestion des stocks et l'audit ?
Le comptable examine les registres avec une loupe, cherchant la trace d'un lot qui semble avoir disparu dans le vide numérique. La traçabilité est une ligne ténue entre le monde réel et le monde des chiffres.
La gestion de l'entrée en stock est le fondement de la traçabilité. En cas d'audit, la capacité à prouver quand et comment une marchandise est entrée dans le système est cruciale.
Une mauvaise gestion des dates peut entraîner des sanctions lors d'audits de conformité ou des pertes financières lors de la gestion des retours de marchandises.
| Élément de contrôle | Impact d'une erreur de date | Méthode de correction |
|---|---|---|
| Valorisation du stock | Erreurs sur les coûts de revient | Ajustement comptable de stock |
| Traçabilité (Lots) | Impossibilité de gérer les rappels | Audit de traçabilité complet |
| Planification (MRP) | Ruptures ou surplus de stocks | Réajustement des ordres de fabrication |
| Type de contrôle | Objectif principal | Fréquence recommandée |
|---|---|---|
| Vérification documentaire | Exactitude des données sources | À chaque réception |
| Audit de cohérence | Alignement des modules ERP | Mensuel |
La gestion précise des dates assure que les rapports financiers reflètent la réalité physique de l'entreprise.
Une traçabilité rigoureuse facilite les inventaires tournants et garantit une piste d'audit fiable.
Quand la procédure de vérification ne s'applique-t-elle pas ?
Un petit colis est déposé sur le comptoir, une simple enveloppe sans bordereau de livraison complexe. Le réceptionnaire sourit, sait que ce petit envoi ne nécessite pas toute la rigueur des conteneurs de l'après-midi.
Il est important de noter que les procédures de vérification lourdes ne s'appliquent pas nécessairement aux petits envois de fournitँ de bureau ou aux échantillons non stockables qui n'ont pas d'impact sur les stocks de production. Pour ces éléments, une saisie simplifiée peut suffire.
Cependant, dès que l'objet entre dans le cycle de production ou de vente, la rigueur devient obligatoire.
Les transferts internes entre deux zones de stockage de même nature ne nécessitent pas toujours une nouvelle procédure de contrôle complète.
Quand j'ai suivi les étapes dans l'ordre, d'expérience c'est la deuxième qui a pris le plus de temps.



Commentaires 0